כולם מחכים שהריבית תרד. זה בדיוק הזמן למצוא עסקה טובה
הריבית בארה״ב עלתה, והרבה אנשים מחכים שהיא תרד לפני שהם קונים. נשמע הגיוני. אבל כשכולם מחכים לאותו רגע, קורה משהו מעניין.
מה קורה כשהריבית עולה
ריבית ממוצעת למשכנתא ל-30 שנה בארה״ב
מקורות: Freddie Mac, 1.10.2026. Redfin דרך Fortune, 6.10.2026.
ריבית גבוהה מוציאה קונים מהשוק, והחורף מוציא עוד. פחות קונים, פחות תחרות, ומוכר שמחכה מתגמש יותר: במחיר, בתיקונים ובתנאים. זה בדיוק הזמן שבו מוצאים עסקאות טובות.
ומה יקרה כשהריבית תרד
כל מי שחיכה יחזור בבת אחת. יותר קונים על אותם בתים, התחרות עולה, וההנחות נעלמות.
את הריבית אפשר לשנות. את המחיר לא
המחיר שקניתם בו נשאר שלכם לתמיד. הריבית לא: אם היא תרד, ממחזרים את ההלוואה, כלומר מחליפים אותה בהלוואה חדשה בריבית נמוכה יותר.
מחזור עולה כסף, אז הוא משתלם רק כשהריבית יורדת מספיק. אבל זו אפשרות שיש רק למי שכבר מחזיק בית.
אז בית מכניס גם בריבית של כמעט 7%?
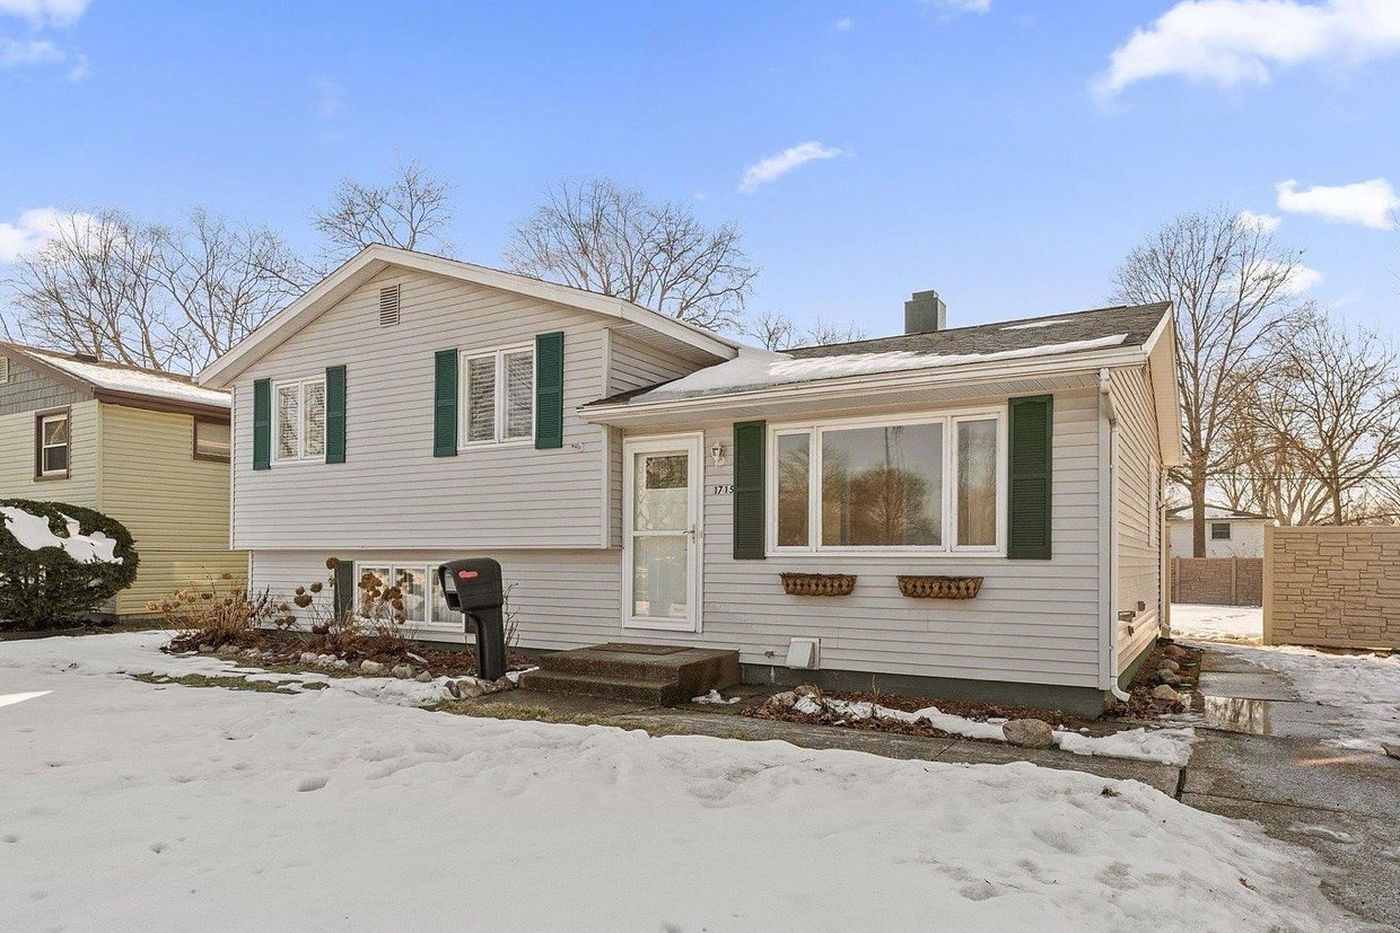
זו השאלה הנכונה. הנה העסקה של אהוד, משקיע שליוויתי. נקנה באפריל 2026 עם משכנתא בריבית של 6.775 אחוז, ומושכר מאז מאי.
9.3 אחוז בשנה על 84,434 הדולר שאהוד השקיע, כולל הסגירה והשיפוץ. וזה בריבית של כמעט 7. אם היא תרד, אפשר רק לשפר.
כמה בתים כאלה אפשר לבנות מההון שלכם?
לבדוק בסימולטור ←חשוב לדעת: סאות בנד לא מחכה
הנתונים למעלה הם על ארה״ב כולה. בסאות בנד, שם אנחנו קונים, השוק עדיין חם, ומי שחיכה שנה שילם יותר. ובינתיים השכירות עלתה, כי מי שמחכה לריבית נמוכה ממשיך לשכור.
השורה התחתונה
- 1ריבית גבוהה וחורף = פחות קונים.מי שמחפש עכשיו מתחרה בפחות אנשים.
- 2כשהריבית תרד, כולם יחזרו.את הריבית אפשר למחזר אחר כך. את המחיר לא.
- 3השאלה היא לא מה הריבית.השאלה היא אם הבית מכניס גם בריבית של היום.
המספרים של העסקה לקוחים מדף הסגירה ומהדוח החודשי שלה. התשואה היא לפני מס ולפני רזרבה לתיקונים. זו עסקה שכבר נסגרה, לא הבטחה לעסקה הבאה, ואף אחד לא יודע לאן הריבית תזוז.
רוצים לבדוק מה זה אומר על ההון שלכם?
בשיחה קצרה נעבור על המספרים עם התקציב שלכם: מה אפשרי, מה נשאר בכיס כל חודש, ומה הצעד הבא.
או לראות איך התהליך עובד, בסרטון של 6 דקות